O deal futebolístico do então e atual presidente chileno, Sebastian Piñera, em 2010:
"El Presidente de la República, Sebastián Piñera, vendió este viernes al mediodía de manera oficial su paquete accionario del 13.7% de Blanco y Negro, concesionaria de Colo Colo, recaudando alrededor de 7.4 millones de dólares.
A través de LarrainVial corredores de Bolsa, el mandatario se deshizo de las 13.770.223 acciones que mantenía en el club deportivo, tras ser criticado primero por no cederlas antes de asumir en La Moneda y, posteriormente, por su supuesta intervención en las polémicas elecciones al interior de la Asociación Nacional de Fútbol Profesional (ANFP), acusación emanada de la Concertación." (https://www.publimetro.cl/cl/nacional/2010/12/24/u74-millones-logra-recaudar-pinera-venta-acciones-colo-colo.html)
Mostrando postagens com marcador ações. Mostrar todas as postagens
Mostrando postagens com marcador ações. Mostrar todas as postagens
quinta-feira, 25 de junho de 2020

terça-feira, 26 de maio de 2020
O follow-on do Real Oviedo

*
Pra quem não conhece, é interessante a história de um clube da 2ª divisão espanhola que colocou ações à venda para não falir e foi salvo pelo homem mais rico do mundo: https://br.reuters.com/article/sportsNews/idBRSPE8AG02I20121117
sexta-feira, 15 de maio de 2020
Enredo de outrora, história de ontem
O release da Suzano do 1º tri/20 deu o que falar por esse quadrinho:


*
Empresas exportadoras para se protegerem das variações cambiais, adotam política de hedge -- é lugar comum da estratégia corporativa contemporânea. Esse pode ser feito por meio de derivativos, operando contratos futuros de USD, coisa que a Suzano fez, com NDFs e ZCCs. O problema se dá na marcação a mercado dessas posições: valor negativo de R$ ~10,7 milhões.
*
Pelo histórico do setor de celulose, números assim nos relatórios assustam. Em 2008, a Aracruz sofreu baque gigantesco, muito bem explicado nessas reportagens: https://valor.globo.com/eu-e/noticia/2018/09/14/a-tormenta-dos-derivativos.ghtml e https://valor.globo.com/eu-e/noticia/2012/12/14/a-anatomia-de-um-desastre.ghtml.
Em resumo, posições negativas foram se alargando com a valorização do dólar (decorrência dos desdobramentos da crise do subprime nos EUA) e o rombo foi enorme. O processo de fusão com a VCP atrasou e foi ocorrer em 2009. Hoje, a VCP, que virou Fibria, é incorporada à Suzano.
*
Mais conhecido desse enredo foi o caso da Sadia; a Piauí retratou bem nessa aqui: https://piaui.folha.uol.com.br/materia/o-setembro-negro-da-sadia/
"No dia seguinte, às oito e vinte da manhã, o diretor-financeiro Adriano Ferreira entrou chorando na sala de Walter Fontana Filho. Disse-lhe para esquecer a compra da Frangosul e anunciou: havia perdido o controle das operações de câmbio e a Sadia estava com 5 bilhões de dólares a descoberto no mercado de derivativos. A empresa tinha fechado posições de câmbio a 1,60 real, apostando que o dólar não subiria. Mas, naquele dia, a moeda já havia ultrapassado 1,80 e essa diferença, pelo contrato com os bancos, tinha que ser paga em dobro. São as chamadas operações 2 por 1: a cada subida do dólar, a Sadia tinha que fazer um depósito na Bolsa de Mercadorias e de Futuros para honrar seus compromissos. Como era obrigada a zerar diariamente essas posições, o caixa da empresa e sua liquidez estavam ameaçados."
"No dia seguinte, às oito e vinte da manhã, o diretor-financeiro Adriano Ferreira entrou chorando na sala de Walter Fontana Filho. Disse-lhe para esquecer a compra da Frangosul e anunciou: havia perdido o controle das operações de câmbio e a Sadia estava com 5 bilhões de dólares a descoberto no mercado de derivativos. A empresa tinha fechado posições de câmbio a 1,60 real, apostando que o dólar não subiria. Mas, naquele dia, a moeda já havia ultrapassado 1,80 e essa diferença, pelo contrato com os bancos, tinha que ser paga em dobro. São as chamadas operações 2 por 1: a cada subida do dólar, a Sadia tinha que fazer um depósito na Bolsa de Mercadorias e de Futuros para honrar seus compromissos. Como era obrigada a zerar diariamente essas posições, o caixa da empresa e sua liquidez estavam ameaçados."
sábado, 9 de maio de 2020
Alguns pitacos sobre fundos soberanos - e a descoberta tardia de que o nosso se foi...
Fundos soberanos, ou Sovereign Funds, são fundos estatais que gerem altas quantias (assustadoramente altas, para quem não é versado), proveniente grande parte das vezes de atividades extrativas, como a exploração de petróleo. A região de origem dos maiores fundos é explicativa (https://www.swfinstitute.org/fund-rankings/sovereign-wealth-fund):


*
A política de investimento desses fundos gira em torno de ativos offshore: ações, real estate, bonds. Tanto é que minha ideia de escrever algo sobre o tema surgiu lendo uma notícia sobre o follow-on da Natura, empresa que conta com um destes grandes SWFs entre seus principais acionistas: o GIC (Government of Singapore Investment Corporation).
*
O maior deles, o Norway’s oil fund ou Norway Government Pension Fund Global, foi criado na década de 90 para limitar os efeitos que a volatilidade de preços do petróleo pudesse gerar ao país - como o nome ilustra, o dinheiro do fundo vem da exploração da commodity. Abaixo o crescimento do valor de mercado do fundo desde meados de sua criação -- aliás, o site deles é muito completo; vale muito passar um tempo por lá:

A política de investimento é toda voltada para ativos de fora e seguem uma alocação de ~70% em ações. Pra diversificar tamanho volume de dinheiro num único tipo de ativo, são mais de 9.000 empresas investidas em 74 países: no total, investem em 1,5% de todas as companhias listadas nas Bolsas globais!
Nesse link dá pra ver todos os ativos investidos -- no Brasil vai de IRB a São Martinho (só não cabe Oi na carteira, pelo visto): https://www.nbim.no/en/the-fund/holdings/holdings-as-at-31.12.2019/?fullsize=true

O retorno anual é bastante respeitável: https://www.nbim.no/en/the-fund/returns/

Esse ano, porém, o baque será grande e a chamada da Bloomberg dá a proporção: Norway Wealth Fund Lost Record $113 Billion in Stock Slump. No primeiro trimestre/20, o fundo teve perda de 14,6%; com as ações caindo 21,1%. E diferente de outros momentos, dessa vez, para ajustar nas contas do país, o fundo vai repassar parcela de seu PL ao governo (coisa que aconteceu em outros momentos de cotações baixas do petróleo). Precisaram, também, vender na baixa:
"The crisis triggered by the coronavirus pandemic is playing out very differently for the giant investor than the 2008 great recession. Back then, Norway’s wealth fund used the global sell-off to buy up cheap stocks. This time, the fund will probably need to offload a sizable chunk of its bond portfolio."
*
Acá, por um tempo, também tivemos nosso Fundo Soberano (com letras maiúsculas menos por sua relevância do que por costume de escrita). Foi criado em meados de 2008 com o intuito de investir parte da grana gerada com os royalties da exploração do pré-sal. Sem nenhum sucesso em tentar gerir essa empreitada, descobri com atraso que, com a aprovação da MP da liberdade econômica ano passado, foi extinto.
Não seguindo o "padrão" de investir em ativos de fora, colocou dinheiro em títulos públicos, ações do BB e da Petrobras e...
"A equipe de Arno Augustin comprou nada menos que 12 bilhões de reais em ações da Petrobras. Pagou 29,65 reais pelas ações ordinárias e 26,30 reais pelas preferenciais e passou a ter 3,9% do capital da companhia. Além de não ter absolutamente nada a ver com os objetivos do fundo, esse investimento foi desastroso.
As ações da Petrobras perderam cerca de 40% de seu valor nos dois anos seguintes. Mas foi aí que surgiu o inexplicável. Arno e seus magos das finanças inverteram a lógica mais básica que rege investimentos e decidiram vender tudo. Compraram na alta e venderam na baixa — e jogaram na lata do lixo 4,4 bilhões de reais." (https://exame.abril.com.br/revista-exame/deixa-no-cdb-arno/)
sábado, 18 de abril de 2020
TikTok, ativo valioso em tempos de quarentena
O TikTok (ou Douyin, no nome chinês) já é a sétima rede social mais usada no mundo, com 800 bilhões de usuários em acesso mensal, vencendo fácil o Twitter e o Linkedin (daqui: https://datareportal.com/social-media-users?rq=tiktok). Bastante popular na Ásia, pertence ao grupo ByteDance e já teve entre investidores em suas rodadas de captação o SoftBank e a Sequoia Capital. Num valuation feito em 2018 (para uma dessas rodadas), a empresa foi avaliada em US$ 75 bilhões. Mesmo tendo sido sondada abertura de capital na Bolsa de Hong Kong (HKEx) no último ano, nada foi concluído.
Em comparação rápida com as empresas listadas na B3, de longe tem muito mais valor de mercado. Com dados base 16/04/20 (podem ser vistos aqui: http://www.b3.com.br/pt_br/market-data-e-indices/servicos-de-dados/market-data/consultas/mercado-a-vista/valor-de-mercado-das-empresas-listadas/bolsa-de-valores/), o Itaú valia US$ 41 bi, a Petrobrás valia US$ 39,7 bi e a Ambev US$ 34,4 bi.
Se comparada com as empresas do S&P, ainda tem muito jogo pela frente (aqui: https://www.slickcharts.com/sp500). Na rota, a Microsoft (chefão da lista) tem market cap de US$ 1,35 tri e, logo na sequência, a Apple com US$ 1,24 tri. O Netflix, outro ativo valioso em tempos de quarentena, vale US$ 185,8 bi. Se listado, o app de vídeos curtos e imitações, valeria mais que o poderoso Goldman Sachs, dono de US$ 66,5 bi.
Pulando pra Nasdaq, onde empresas de nicho mais próximo aos da chinesa habitam (pegue aqui: https://www.nasdaq.com/market-activity/stocks/screener?exchange=NASDAQ). Por lá, o Facebook (dono também do Instagram e Whatsapp) tem market cap de US$ 510,9 bi. Há caminho por trilhar, vem IPO por aí?

*
Em comparação rápida com as empresas listadas na B3, de longe tem muito mais valor de mercado. Com dados base 16/04/20 (podem ser vistos aqui: http://www.b3.com.br/pt_br/market-data-e-indices/servicos-de-dados/market-data/consultas/mercado-a-vista/valor-de-mercado-das-empresas-listadas/bolsa-de-valores/), o Itaú valia US$ 41 bi, a Petrobrás valia US$ 39,7 bi e a Ambev US$ 34,4 bi.
Se comparada com as empresas do S&P, ainda tem muito jogo pela frente (aqui: https://www.slickcharts.com/sp500). Na rota, a Microsoft (chefão da lista) tem market cap de US$ 1,35 tri e, logo na sequência, a Apple com US$ 1,24 tri. O Netflix, outro ativo valioso em tempos de quarentena, vale US$ 185,8 bi. Se listado, o app de vídeos curtos e imitações, valeria mais que o poderoso Goldman Sachs, dono de US$ 66,5 bi.
Pulando pra Nasdaq, onde empresas de nicho mais próximo aos da chinesa habitam (pegue aqui: https://www.nasdaq.com/market-activity/stocks/screener?exchange=NASDAQ). Por lá, o Facebook (dono também do Instagram e Whatsapp) tem market cap de US$ 510,9 bi. Há caminho por trilhar, vem IPO por aí?
Assinar:
Postagens (Atom)
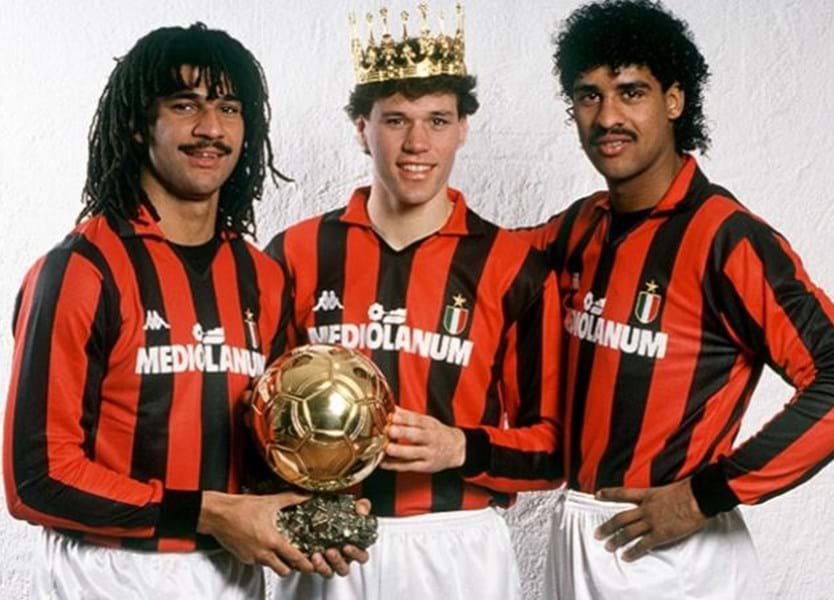
Fundos de investimentos futebolísticos - 2º tempo: Milan&Elliot
O Milan do trio holandês Van Basten&Gullit&Rijkard (vide abaixo, trajados de rossonero) todo mundo que teve um mínimo de contato com...
-
Um bar peronista em Buenos Aires nas páginas do FT . Aliás, a decoração me lembrou muito o El Banderín, onde fiz de café da manhã a jantar, ...
-
Tudo e mais um pouco já foi dito sobre o petróleo ter negociado a preço negativo. Caso você ainda não tenha lido nada (o que é mais difícil ...
-
O deal futebolístico do então e atual presidente chileno, Sebastian Piñera, em 2010: "El Presidente de la República, Sebastián Piñera...

